
股票配资十倍杠杆
账户没爆,风险先爆:股票配资的六个危险信号
账户里还剩多少钱?先别急着看浮盈,看看谁握着密码、资金又流向了哪里。股票配资最危险的地方,往往不是一根大阴线,而是杠杆、合同和资金链同时失控。
先辨合法性:证券监管机构提示,融资融券应通过具备相应业务资格的证券公司办理。所谓“场外配资”并不等同于券商两融;平台若承诺高杠杆、代客交易或要求资金汇入个人账户,需高度警惕。合同效力与责任要结合具体事实判断,不能只凭“有合同”就认定安全。可通过证监会及交易所官网核验机构资质,别信截图和口头保证。
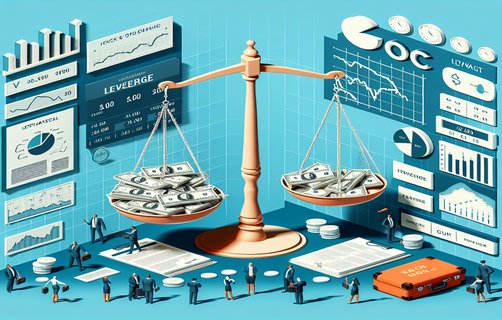
再看杠杆的算术。假设自有资金1万元、借入4万元,总仓位5万元,标的下跌10%,资产约剩4.5万元,扣除借款后自有权益约5000元,未计利息和费用——本金已缩水一半。若连续下跌,平台可能按约强平;反弹也未必等得到。连续跌几天并非唯一指标,仓位、波动、保证金比例和追加期限都要一起看。
资金转不出来时,先停止追加转账,保存合同、聊天记录、转账凭证和账户截图,联系开户券商及银行核实去向;必要时向监管部门或公安机关咨询。个人信息也要收紧:身份证、银行卡、验证码、交易密码不交给陌生平台,不安装远程控制软件;已泄露就尽快改密、联系银行并留存证据。
做错了,别用加仓“摊平”错误。先核算真实负债、利息、平仓线与可承受损失,再暂停新增风险;复盘时从结果倒推原因:是误信保本、忽略费用,还是把短期下跌当成必然反弹?监管视角看资质,投资者视角看承受力,家庭视角还要看这笔钱是否影响生活。风险管理不是预测明天,而是确保看错时仍有退路。
你会先核验平台资质,还是先看收益承诺?
遇到无法提现,你会追加资金还是先留证核查?
投票:A不碰场外配资/B只考虑正规两融/C先学习再决定
相关阅读
评论
NorthStar
我选A,收益承诺再高也不值得拿账户和个人信息冒险。